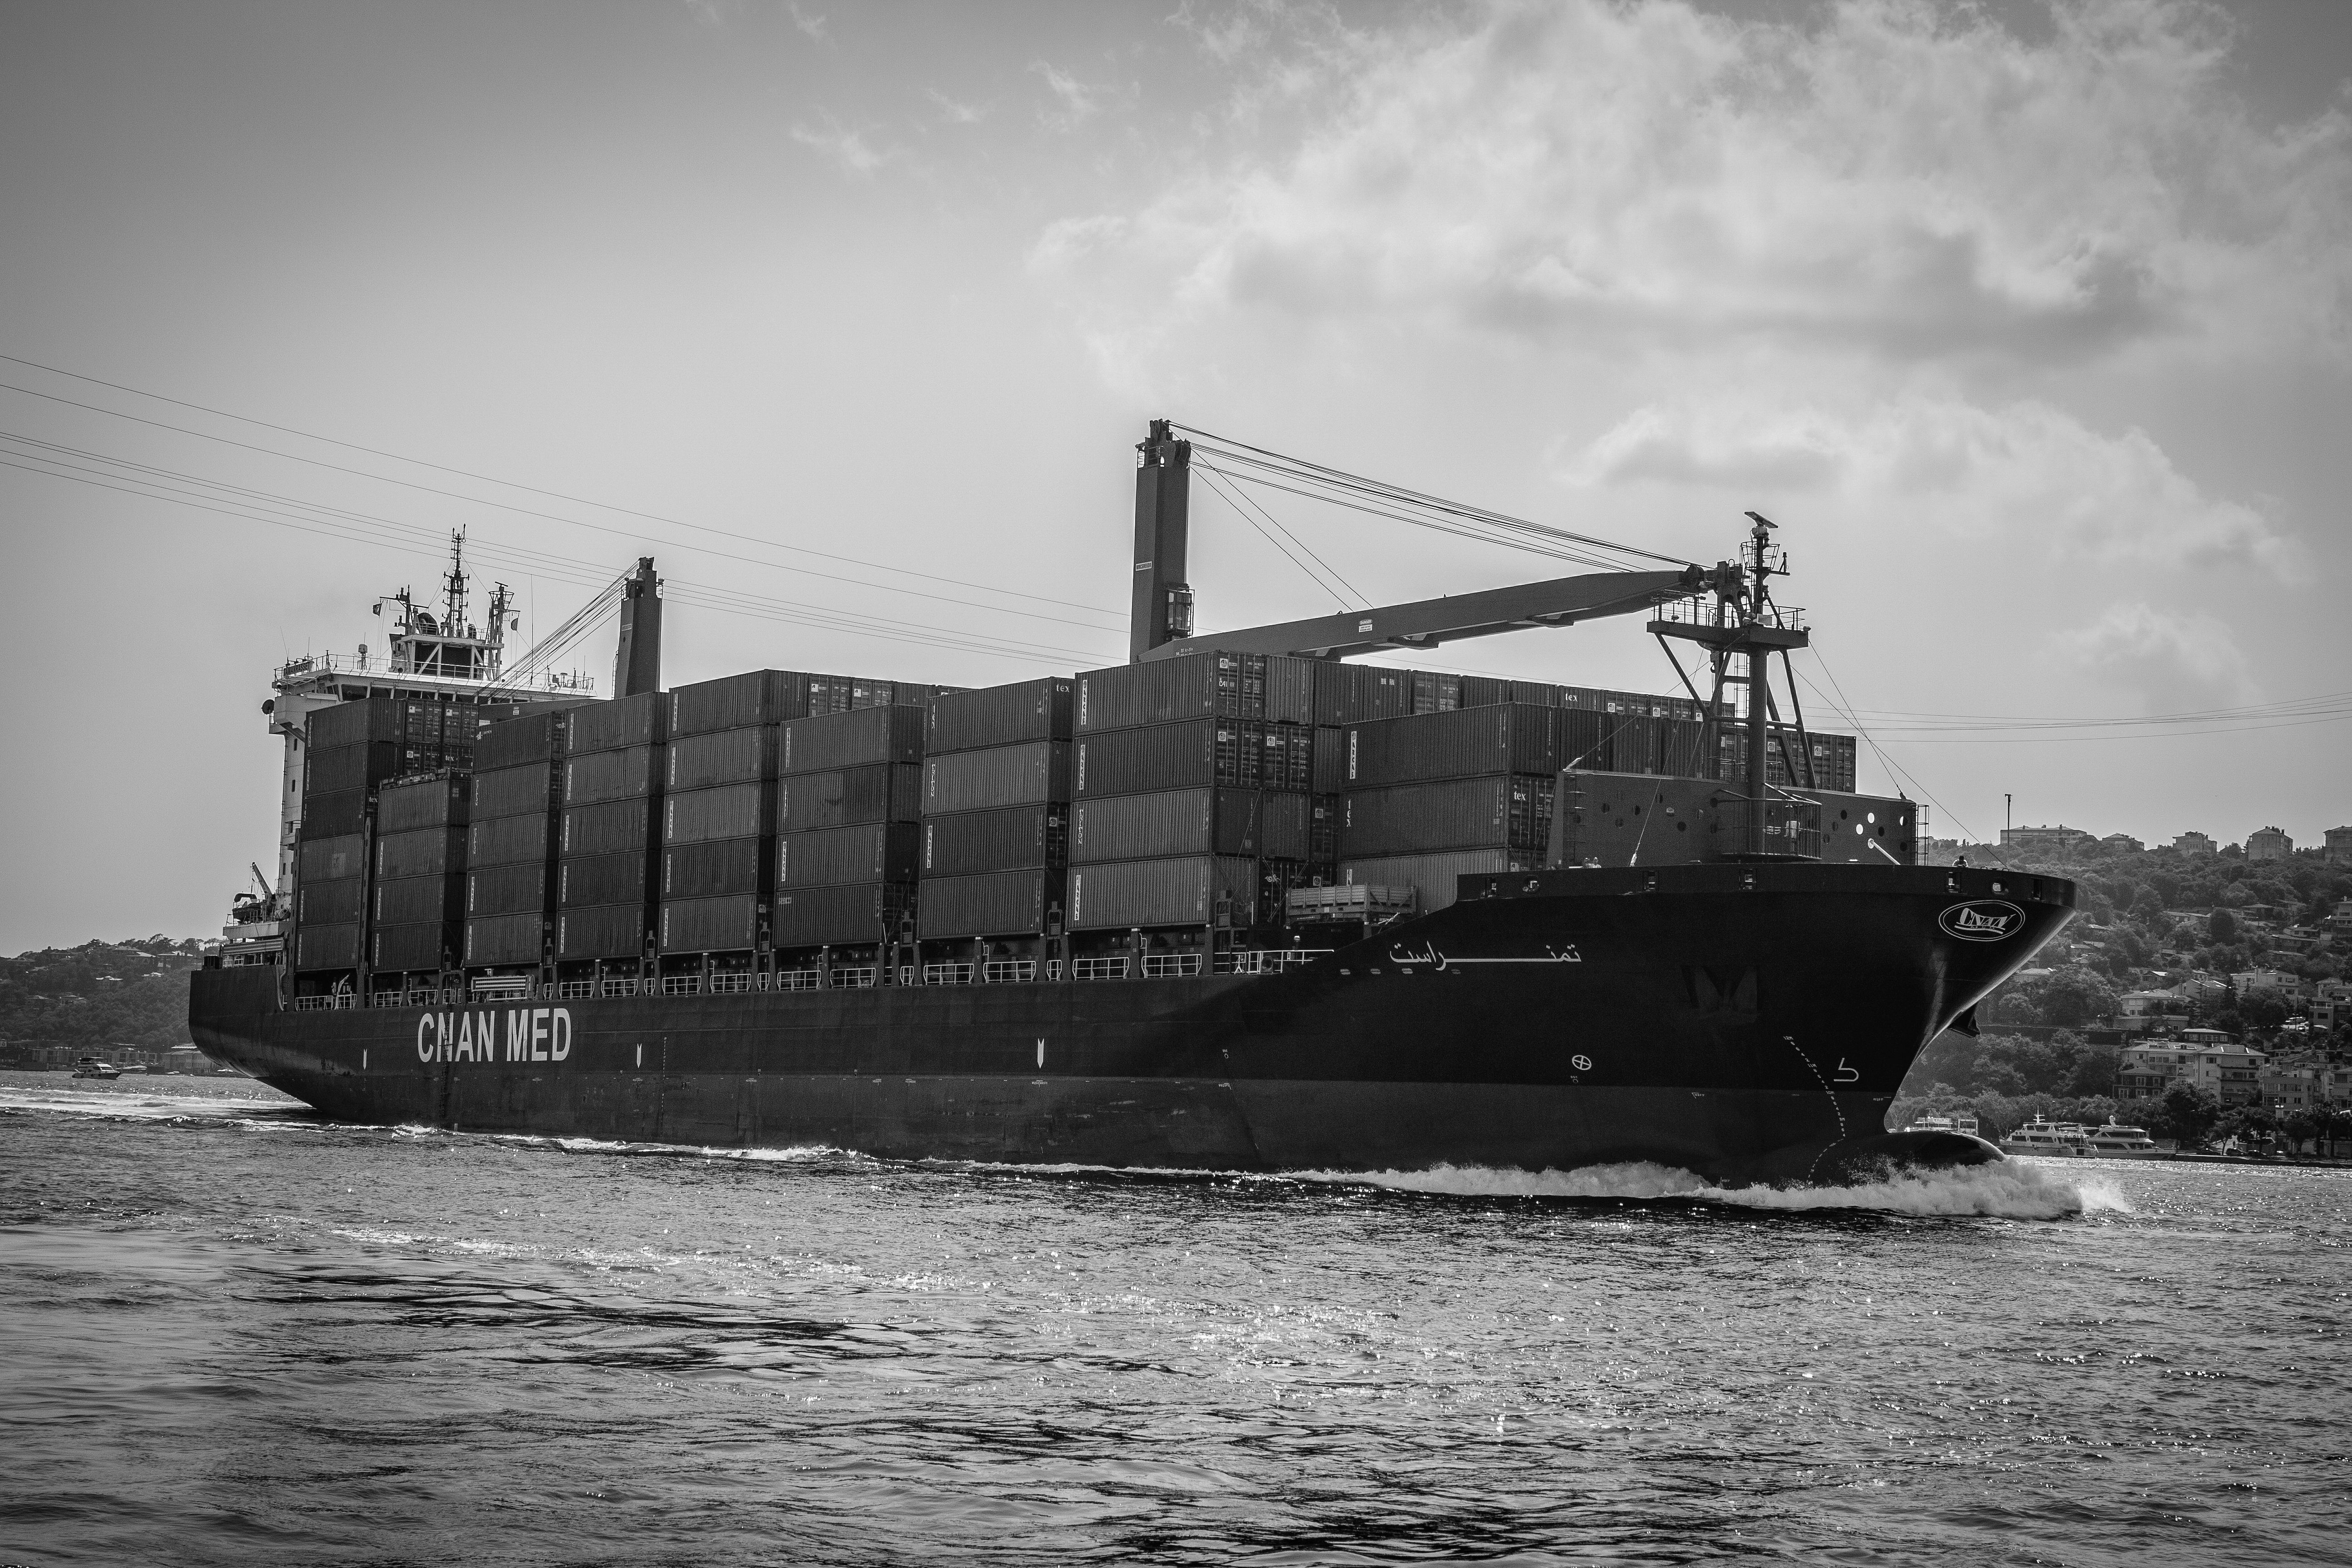
Næsten en tredjedel af den globale råoliehandel og omkring en femtedel af verdens LNG-handel passerer gennem én enkelt, 33 kilometer bred søkorridor: Hormuzstrædet. Når risikoen stiger i denne korridor, er det ikke en abstrakt geopolitisk nyhed — det har direkte indflydelse på fragtrater, transittider og i sidste ende på indkøbsplanlægningen hos virksomheder, der tilsyneladende intet har med Den Persiske Golf at gøre.
Og det er præcis, hvad der sker lige nu.
Hvad er der sket?
- Den 18. august afviste Donald Trump en forlængelse af den amerikansk-iranske våbenhvile, der blev indgået i juni. Aftalen, underskrevet den 17. juni, ville have givet parterne 60 dage til at nå frem til en bredere aftale, der også omfattede Irans atomprogram og de amerikanske sanktioner — denne frist er nu reelt udløbet uden resultat. Siden da har der været rapporter om, at landet forbereder sig på en "fuldt offensiv" holdning, efter at forhandlingerne gik i stå; ifølge en højtstående iransk embedsmand skal enhederne stå klar til at optrappe spændingerne i Hormuzstrædet og den bredere region, hvis diplomatiet slår fejl.
Risikoen er ikke begrænset til én korridor. Ved Bab al-Mandab-strædet, det andet centrale knudepunkt mellem Det Røde Hav og Adenbugten, er houthi-aktiviteten også taget til, hvilket yderligere øger risikoen for en bredere regional optrapning.
(Kilde: myKN – Kuehne+Nagel nyhedsportal)
Hvorfor er dette mere end endnu en geopolitisk nyhed?
Det er værd at genkalde sig, hvad der skete, sidst denne situation reelt eskalerede. Under konflikten mellem USA, Israel og Iran, der brød ud i februar 2026, omdirigerede 90 % af skibstrafikken gennem strædet, og efter iranske trusler steg andelen til over 95 %. Nedlukningen var hverken total eller varig — men den var nok til, at anslået omkring en halv million containere sad fast i havne og på ventende skibe, mens omkring 20.000 søfolks rejser blev afbrudt.
Det, der gør denne situation særligt risikabel, er, at det ikke er det eneste flaskehalspunkt, som handlen mellem Asien og Europa passerer igennem. Når Det Røde Hav-ruten samtidig kører med begrænset kapacitet (tæt på det halve af kapaciteten før krisen) sammen med Hormuzstrædet, er der reelt ikke noget bekvemt alternativ — hverken via Suezkanalen eller i Golf-regionen. Det var netop denne form for "dobbelte klemme", der i foråret 2026 skabte det mest forstyrrede logistikmiljø siden pandemien på ruten Asien–Mellemøsten–Europa.
Den aktuelle udvikling minder om dette mønster: I løbet af 2026 har situationen allerede svinget flere gange mellem total nedlukning, delvis genåbning og fornyet lukning — der er altså ikke tale om én enkelt begivenhed, men om et tilbagevendende risikomønster, som det er værd at indstille sig på løbende i stedet for kun at reagere på enkelte nyheder.
2026's rutsjebanetur i Hormuzstrædet indtil videre:
| Tidspunkt | Begivenhed |
|---|---|
| Slutningen af februar 2026 | Amerikansk-israelske angreb på Iran; trafikken gennem strædet omdirigeres til over 90 %, derefter over 95 % |
| 8. april 2026 | Irans udenrigsminister erklærer, at ruten er "fuldstændig fri" for handelsskibe |
| 18.-19. april 2026 | Iran trækker erklæringen tilbage inden for få dage; tankskibe bliver beskudt, strædet lukkes igen |
| Maj-juni 2026 | Vedvarende anspændt situation; den 17. juni underskrives den 60-dages amerikansk-iranske våbenhvile |
| Begyndelsen af juli 2026 | Cirka tre ugers reel nedlukning af skibstrafikken |
| 30. juli 2026 | Det første LNG-tankskib passerer igen; trafikken begynder at tage til |
| 18. august 2026 | Trump afviser en forlængelse af våbenhvilen — udgangspunktet for denne artikel |
Mønstret er tydeligt: Strædet lukkede og genåbnede ikke bare én gang i 2026 — det svingede løbende mellem total nedlukning og usikker, begrænset trafik. Denne form for uforudsigelighed er forretningsmæssigt ofte en større risiko end en varig, forudsigelig lukning — for den kan man ikke forberede sig på med én enkelt beslutning, kun gennem løbende overvågning.
Hvad betyder det i praksis?
- Volatilitet i fragtrater. En langvarig eller gentagen lukning slår øjeblikkeligt igennem i oliepriserne, hvilket igen indirekte påvirker både sø- og landfragtrater.
- Krigsrisikotillæg til forsikring. Forsikringsselskaber reagerer hurtigt på ændringer i trusselsniveauet for ruter, der berører regionen — det slår direkte igennem i transportomkostningerne, selv hvis din egen rute ikke direkte berører strædet.
- Længere, mere uforudsigelige transittider. Omlægning af ruten (f.eks. via Kap det Gode Håb) kan forlænge transporttiden med dage, endda uger.
- Sekundær effekt via energipriser. Bevægelser i olie- og LNG-priser kan også presse omkostningerne til landtransport og oplagring op, ikke kun søsegmentet.
Hvad er værd at overveje nu?
- Gennemgå dine ruteafhængigheder. Hvis din forsyningskæde berører Asien–Europa-relationen, bør du kortlægge, hvilke forsendelser der reelt passerer gennem den berørte eller nærliggende region.
- Byg fleksibilitet ind i kontrakterne. At gennemgå force majeure- og omdirigeringsklausuler nu — og ikke midt i en reel nedlukning — er langt billigere.
- Planlæg med længere leveringstider. Ved kritiske råvarer eller sæsonprodukter kan det betale sig at afgive ordrer tidligere og indbygge buffertid.
- Følg aktivt udviklingen i fragtrater og forsikringstillæg, ikke kun de store nyheder — risikoen viser sig ofte i tillæggene dage før en åben optrapning.
I en sådan situation er den største risiko ikke selve begivenheden, men at man først begynder at planlægge, når situationen allerede skaber reelle forstyrrelser. Hvis du gerne vil gennemtænke, hvor eksponeret din egen forsyningskæde er over for disse risici, så kontakt os — vi hjælper gerne med at kortlægge alternativerne.
Kilder: myKN / Kuehne+Nagel, IEA, U.S. Congressional Research Service, Visual Capitalist, Britannica.